 Carteira do Google
: a rede de confiança por trás do pagamento por aproximação
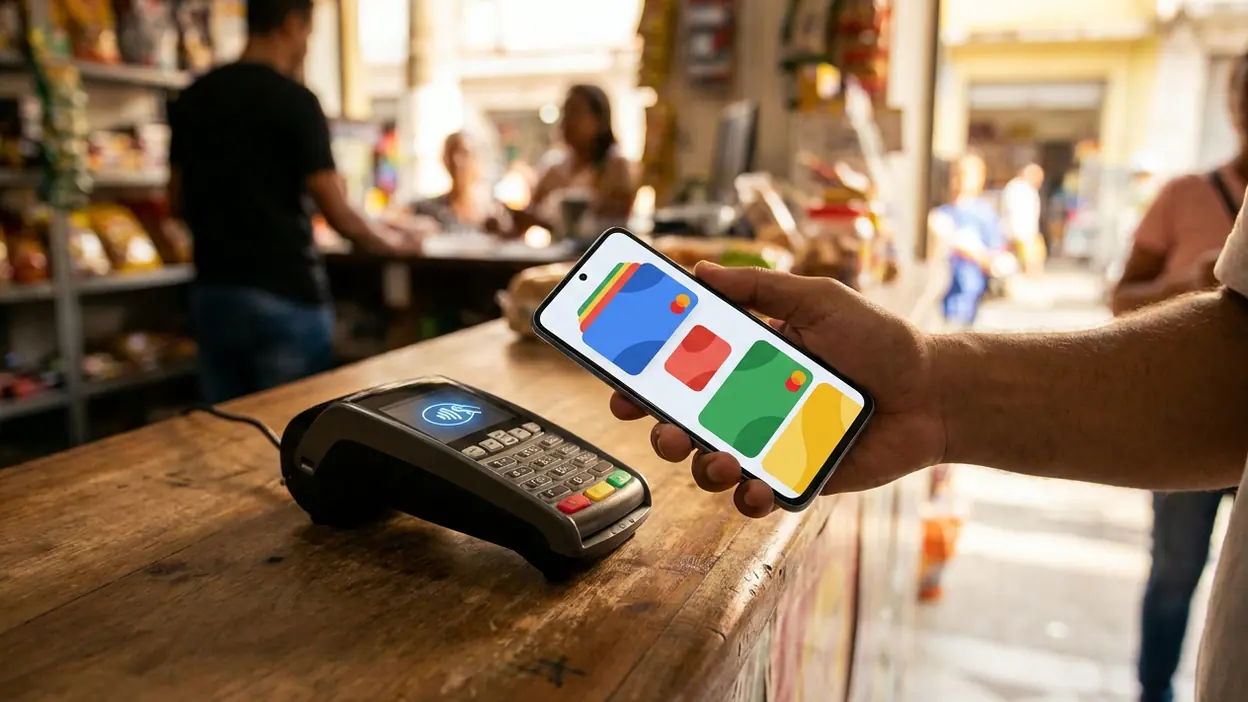
Uma carteira digital parece solitária: você aproxima o celular, espera a confirmação e segue em frente. Mas a experiência da Carteira do Google só funciona porque há uma rede inteira por trás do gesto: bancos que liberam cartões, comerciantes com terminais compatíveis, fabricantes de aparelhos e pessoas que aprendem umas com as outras onde e como pagar. Minha impressão é que esse ecossistema é amplo, mas discreto. Ele transforma a confiança coletiva em conveniência individual, sem criar uma comunidade visível no próprio aplicativo.
Essa distinção importa. Ao contrário de uma rede social ou de um jogo, a carteira não pede publicações, partidas em grupo ou conversas. Seu valor comunitário aparece nos bastidores e nos hábitos compartilhados: alguém recomenda cadastrar um cartão, outra pessoa explica por que uma compra foi recusada, e o caixa confirma que o pagamento por aproximação funciona. O produto não precisa manter usuários conversando para depender de cooperação; precisa que instituições e estabelecimentos concordem em fazer a mesma infraestrutura funcionar.
Uma comunidade feita de acordos e hábitos
Participar é conseguir usar
O modelo de participação é menos expressivo do que prático. O usuário adiciona cartões de pagamento e, conforme a disponibilidade no país, no banco e no aparelho, pode reunir outros itens compatíveis, como cartões de fidelidade, passes ou ingressos. O que cada pessoa vê e consegue adicionar varia. Não dá para tratar a carteira como um catálogo universal: suporte depende de acordos comerciais, regras dos emissores e recursos disponíveis na região.
Essa dependência distribui a experiência por vários participantes. O Google fornece o aplicativo e a integração com Android; o banco ou emissor decide se o cartão pode ser habilitado; a loja precisa ter um terminal adequado; e o usuário precisa configurar o aparelho e proteger o acesso. Se uma etapa falha, a fricção costuma parecer um problema da carteira, mesmo quando a causa está em outro elo. É uma rede cooperativa, mas com responsabilidades que nem sempre são claras para quem está na fila.
Também não há uma contribuição pública comparável à criação de vídeos ou guias dentro do serviço. O usuário participa ao cadastrar, atualizar e usar seus itens, e ao relatar problemas pelos canais disponíveis. Não encontrei motivo para descrever isso como um sistema de colaboração aberto ou como uma comunidade oficial de criadores: a função central continua sendo guardar meios de pagamento e apresentá-los quando necessário. A contribuição é operacional, quase invisível, e seu sucesso se mede por uma transação concluída sem conversa.

Ver mais aplicativos de Carteira do Google


Como os novatos entram
A entrada costuma começar com uma tarefa concreta: pagar sem tirar o cartão da bolsa, guardar um passe ou encontrar um cartão de fidelidade com mais facilidade. A pessoa instala ou abre o aplicativo, verifica quais opções são aceitas e segue as instruções para adicionar um item. O caminho pode ser curto, mas a primeira barreira aparece quando é necessário confirmar a identidade com o banco, alterar uma configuração ou descobrir que determinado cartão não é compatível.
É aí que a comunidade informal ganha importância. Familiares e colegas costumam ser os primeiros pontos de apoio, seguidos por páginas de ajuda, fóruns e comentários em lojas de aplicativos. Esses espaços podem esclarecer dúvidas comuns, mas uma solução compartilhada por outra pessoa não prova que o mesmo procedimento vale para todos: banco, modelo do aparelho, versão do sistema e região fazem diferença. Para quem chega, a melhor orientação é tratar relatos de terceiros como pistas, não como garantia.
Esse começo contrasta com o de serviços de entretenimento. Em Caça palavras Brasileiro, a atividade é compreendida pela própria rodada; em Plants vs. Zombies™, a diversão aparece no tabuleiro. Na carteira, o primeiro êxito é externo ao aplicativo: uma compra aceita. A recompensa é não precisar pensar muito na ferramenta. Essa simplicidade é uma vantagem depois da configuração, mas torna o aprendizado inicial menos acolhedor quando alguma etapa depende de outra empresa.
Os rituais e as contribuições
Os rituais da carteira são pequenos e repetidos. Conferir se o cartão desejado está selecionado, desbloquear o aparelho, aproximá-lo do terminal e aguardar a confirmação. Quem usa passes ou ingressos pode abrir o item antes de chegar à entrada. São gestos curtos, incorporados à rotina de transporte, compras e eventos, embora a disponibilidade e o modo de uso variem conforme o item e o lugar.
A repetição produz uma forma de conhecimento compartilhado. As pessoas aprendem quais terminais aceitam pagamento por aproximação, em que momento é melhor abrir um ingresso e o que fazer quando uma compra não passa. Em geral, isso circula em conversas e instruções de suporte, não como conteúdo criado dentro da carteira. A própria falta de uma camada social é coerente com uma ferramenta financeira: transformar compras em atividade pública poderia expor hábitos que muita gente prefere manter privados.
Os criadores têm um papel indireto. Bancos, redes de transporte, organizadores de eventos e programas de fidelidade podem disponibilizar itens digitais e definir como eles chegam ao aplicativo. Desenvolvedores e equipes de produto sustentam integrações e atualizações. Não há, porém, um espaço em que qualquer usuário publique um novo cartão ou invente uma extensão para a comunidade. A curadoria e a compatibilidade ficam nas mãos de parceiros autorizados, o que reduz a abertura, mas também limita o risco de cartões falsos ou itens sem procedência.
Fricção social e limites de segurança
A principal fricção social surge quando a conveniência prometida depende de condições desiguais. Uma pessoa pode ter um aparelho compatível e um banco participante; outra, não. Um estabelecimento pode aceitar aproximação em uma unidade e oferecer outra experiência em uma filial. Quem está diante do caixa nem sempre sabe se a recusa veio do terminal, do emissor, da conexão ou da configuração do telefone. A pressa transforma uma falha técnica em constrangimento público, mesmo que o usuário não tenha feito nada errado.
Há ainda uma assimetria de conhecimento: a pessoa mais experiente da família vira suporte informal, mas nem sempre consegue identificar a causa de um erro. Recomendações apressadas para remover e adicionar cartões de novo podem criar trabalho extra, e instruções antigas podem deixar de corresponder à versão atual do aplicativo. O melhor ecossistema de ajuda seria aquele que explicasse com clareza quem deve resolver cada tipo de problema; na prática, o usuário pode acabar circulando entre o Google, o banco e o comerciante.
Sobre moderação e segurança comunitária, é importante não inventar estruturas que não são evidentes. A carteira não funciona como um fórum público, então não há uma conversa interna ampla para avaliar como espaço de discussão. O Google e os parceiros mantêm políticas e mecanismos próprios, mas a experiência concreta de suporte pode variar. Não consigo afirmar, sem dados verificáveis sobre cada canal, que relatos são sempre moderados da mesma forma ou que todo problema recebe resposta rápida.
O usuário também precisa separar orientação legítima de tentativa de golpe. Pedidos para enviar códigos de confirmação, compartilhar dados do cartão ou fornecer acesso ao aparelho são sinais para interromper a conversa e procurar o banco ou a ajuda oficial por conta própria. A proteção do telefone e da conta é parte da segurança da carteira, mas não elimina riscos de engenharia social. Aqui, a comunidade pode ajudar a alertar, desde que o conselho venha de fontes confiáveis e não substitua os canais responsáveis pela conta.
Onde a rede cria valor
O valor coletivo aparece quando a infraestrutura deixa de exigir explicações. Se bancos habilitam cartões, lojas mantêm terminais compatíveis e os usuários reconhecem o gesto, o pagamento fica mais rápido para todos. O benefício não é uma comunidade animada, e sim uma expectativa compartilhada: aproximar o aparelho deve ser uma opção normal. A rede também pode simplificar o acesso a ingressos e passes, desde que o emissor ofereça integração e o item esteja disponível no contexto certo.
Essa lógica ajuda a explicar por que o serviço pode ser útil sem ser socialmente envolvente. O aplicativo não precisa competir com foodpanda: food & groceries, que conecta clientes a restaurantes e entregadores, nem com Amazon Kindle, cuja experiência pode incluir recomendações e conversas sobre leitura. A Carteira do Google resolve um trecho mais estreito da vida cotidiana. Seu sucesso depende menos de manter a atenção do usuário e mais de estar pronto quando surge a necessidade.
Há, ainda assim, concorrência e substitutos. Cartões físicos continuam funcionando em muitos contextos; aplicativos de bancos e carteiras de outros fabricantes também disputam o mesmo gesto. Para o usuário, a melhor opção costuma ser a que aceita seus cartões e funciona no aparelho que já possui. Isso limita o poder de uma comunidade de marca: as pessoas podem usar o serviço sem se identificar com ele, e mudam de solução se outra se encaixar melhor na rotina.
Uma rede que pode durar sem virar comunidade
A sustentabilidade do ecossistema depende de acordos duradouros, manutenção técnica e confiança. Parceiros precisam continuar interessados em habilitar cartões e passes; o aplicativo precisa acompanhar mudanças de segurança e de sistema; e os terminais precisam aceitar os métodos anunciados. Não há como deduzir a estabilidade futura de uma função apenas porque ela está disponível hoje. O ponto forte é a possibilidade de o serviço se integrar a hábitos já existentes, em vez de exigir uma nova rotina social.
O ponto fraco é que essa rede é difícil de enxergar e ainda mais difícil de responsabilizar. Quando algo dá errado, a interface pode não deixar claro se o próximo passo é falar com o banco, com a loja ou com o suporte do Google. E, como a participação pública é limitada, os usuários não têm uma praça central para reunir soluções verificadas. A ajuda distribuída funciona bem para dúvidas simples; para problemas de conta ou transação, a resposta precisa vir de quem controla aquele elo da rede.
No fim, a Carteira do Google tem um ecossistema comunitário real, mas não uma comunidade no sentido habitual. Seu valor nasce da cooperação entre usuários, bancos, comerciantes e fornecedores de itens digitais, enquanto as conversas ficam espalhadas fora do aplicativo. Para quem quer um espaço social, há pouco a encontrar; para quem quer reduzir atrito em pagamentos e organizar itens compatíveis, a rede pode ser decisiva. Meu veredito é favorável, com uma ressalva clara: a conveniência é excelente quando todos os parceiros se alinham, mas a experiência ainda fica opaca justamente quando essa cooperação falha.