RecargaPay: Pix Cartão e Conta
4,8FinançasAtualizado em 20 de outubro de 2026
Capturas de tela
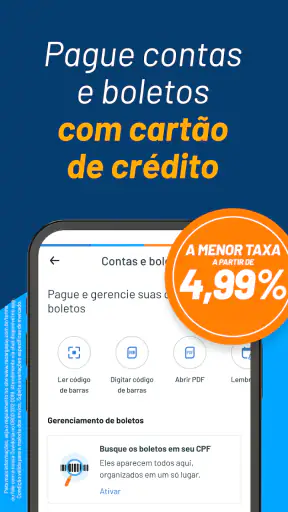
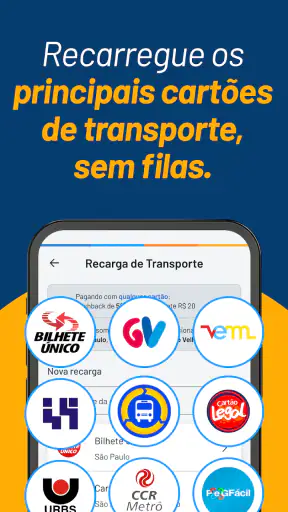
 Análise por Mobexer
Eu vejo o RecargaPay como uma carteira financeira para quem quer resolver tarefas do dia a dia sem alternar entre tantos aplicativos: fazer um Pix, organizar dinheiro na conta e consultar opções de investimento ou crédito. Na minha experiência, a proposta funciona melhor quando você define para que vai usar cada recurso e confere as condições antes de confirmar uma operação. Não é preciso transformar o app no centro de toda a vida financeira para aproveitar a conveniência.
Desenvolvido pela RecargaPay, ele é um aplicativo gratuito da categoria de finanças. A trajetória começou em 17 de dezembro de 2012, e a versão atual é a 5.11.17, compatível com Android a partir da versão 7.0. A avaliação média é de 4,8, com cerca de 1,7 milhão de avaliações e mais de 10 milhões de instalações. A classificação indicativa é de 16 anos. Esses números ajudam a entender seu alcance, mas, para decidir se vale a pena, o ponto principal é saber se a combinação de carteira, Pix com cartão, CDB e empréstimo combina com seus hábitos.
Um fluxo simples para as tarefas de rotina
Eu começaria esta parte pensando no uso mais frequente, não em explorar cada opção de uma vez. Separar uma tarefa concreta — como fazer um Pix — ajuda a perceber se a carteira realmente simplifica sua rotina e evita misturar um pagamento comum com decisões de crédito ou investimento. Com esse caminho inicial claro, fica mais fácil avaliar o que ajustar antes de repetir operações.
Comece pelo uso que realmente importa
Eu começaria escolhendo uma função principal, em vez de experimentar todas de uma vez. Se a necessidade mais comum é pagar alguém, use a carteira como ponto de partida e observe o caminho até concluir um Pix. Se a motivação é acompanhar dinheiro separado da conta bancária habitual, entenda primeiro como a carteira se encaixa no seu controle financeiro. Essa escolha evita abrir o app sem objetivo e sair usando crédito ou investimento só porque aparecem como opções.
O Pix com cartão de crédito é uma possibilidade especialmente relevante quando o saldo disponível não resolve uma despesa imediata. Mas conveniência não significa que seja equivalente a pagar com dinheiro já disponível: antes de confirmar, eu conferiria o valor final e as condições apresentadas na própria operação. Para pagamentos recorrentes entre pessoas, usar saldo ou uma conta bancária tradicional pode ser mais simples; recorrer ao cartão faz mais sentido quando a flexibilidade compensa o custo e o compromisso envolvidos.
Um cenário cotidiano ajuda a separar essas escolhas. Imagine que alguém precise receber sua parte de uma conta, mas você esteja organizando o orçamento até o próximo pagamento. Você pode avaliar se faz o Pix pelo meio mais adequado naquele momento e registrar a despesa na mesma hora, em vez de confiar na memória. O ganho prático não está só em concluir a transferência, mas em não perder de vista se ela saiu do saldo ou gerou um compromisso no cartão.
Crie uma rotina que evite surpresas
Meu hábito recomendado seria revisar a tela final com calma antes de qualquer confirmação, principalmente ao alternar entre Pix com saldo e Pix com cartão. Confira destinatário, valor e forma de pagamento; em operações financeiras, alguns segundos de atenção valem mais do que tentar corrigir uma escolha apressada depois. Também ajuda verificar o histórico após a transação, para reconciliar o que foi pago com seu orçamento e reconhecer rapidamente qualquer lançamento que você não esperava.
Novidades da redação
Gmail cresce ao se tornar o balcão central da vida digital
No celular, o Word precisa ir além da página
Lavagem carro Oficina conserto: O RPG Inusitado que Conquista Gamers
Block Craft 3D: Criatividade Sem Limites no Seu Celular
Zombie Tsunami: Uma Onda Atemporal de Diversão Arcade
Windy.com: A Revolução na Previsão do Tempo com Estilo e Precisão
Se você usa a carteira para mais de um tipo de tarefa, adote uma pequena regra pessoal: pagamentos cotidianos em uma rotina, decisões de crédito em outra, e investimentos somente quando estiver com tempo para comparar. Isso não depende de uma ferramenta especial do app; é uma forma de reduzir erros de contexto. A carteira reúne assuntos com consequências diferentes, então separar mentalmente “pagar agora” de “tomar crédito” torna a navegação mais consciente.
O que vale conferir antes de acelerar
Antes de transformar uma operação em hábito, eu reservaria um instante para revisar os dados da conta e entender como você acompanha movimentações e comprovantes. Uma boa rotina também depende de proteger o aparelho e manter atenção ao resumo de cada pagamento, sobretudo quando há mais de uma forma de usar o dinheiro. Esses cuidados dão uma base melhor para ganhar velocidade sem agir no automático.
Revise as opções antes de repetir uma operação
As configurações que merecem atenção são as que afetam sua segurança e o modo como você acompanha o dinheiro. Ao começar, confira os dados da conta, as formas de acesso e as informações de contato exibidas no perfil. Se o sistema operacional oferecer recursos de proteção do aparelho, mantenha-os ativos; uma carteira financeira deve ficar tão protegida quanto os outros meios usados para movimentar dinheiro. Evite deixar o celular desbloqueado ou compartilhar códigos de confirmação com outra pessoa.
Também vale conferir como o app apresenta notificações e comprovantes, para que você consiga identificar uma movimentação sem depender de procurar tudo depois. Não trate uma notificação isolada como seu controle financeiro completo: guarde ou consulte o comprovante quando precisar demonstrar um pagamento e compare o histórico com a conta ou o cartão envolvidos. Essa checagem é especialmente útil quando você faz transferências em sequência ou usa mais de uma origem de recursos.
Antes de usar o Pix no crédito, transforme a revisão de custos em parte do fluxo. Leia o resumo da operação, observe o total e confirme que entendeu como aquele pagamento aparecerá para você. Se as condições não forem claras naquele momento, interromper e buscar outra forma de pagar é uma decisão sensata. Eu não usaria crédito apenas para tornar uma operação aparentemente mais rápida sem saber o impacto no orçamento.
Invista com objetivo, não por impulso
A presença de CDB pode interessar a quem quer explorar investimento dentro do mesmo ambiente em que movimenta dinheiro. Ainda assim, eu não escolheria um produto só por estar perto da carteira ou por parecer fácil de acessar. Antes de aplicar, entenda prazo, liquidez, regras de resgate e riscos descritos na oferta. O dinheiro reservado para uma conta próxima não deve ser tratado como se estivesse livre para uma aplicação que talvez não acompanhe a data dessa despesa.
Um método prático é separar primeiro o valor necessário para compromissos previsíveis e só depois avaliar o que pode ficar investido. Para quem está começando, comparar o CDB oferecido com alternativas que já conhece pode ser mais útil do que buscar uma resposta universal sobre qual investimento é melhor. O app facilita a proximidade entre tarefas, mas a decisão continua dependendo do seu prazo e da sua tolerância a indisponibilidade ou oscilação de planos.
Atalhos úteis sem perder o controle
Para tarefas recorrentes, o atalho mais confiável é uma sequência que você consegue repetir sem adivinhar o que vem depois: escolher a operação, conferir os dados e revisar o registro ao concluir. Eu também agruparia a conferência das movimentações em um momento tranquilo, em vez de tentar reconstruir tudo no meio de um dia corrido. Assim, a praticidade não depende de correr nem de confiar demais na memória.
Transforme tarefas frequentes em hábitos
Quem usa o app com frequência pode ganhar tempo ao repetir uma sequência simples: abrir, escolher a operação pretendida, conferir os dados e revisar o registro ao terminar. Não é necessário presumir que exista um atalho específico para cada necessidade; a eficiência vem de saber de antemão o que procura e evitar explorar menus durante um pagamento urgente. Se você costuma pagar pessoas diferentes, mantenha o cuidado de verificar o destinatário a cada vez, em vez de confiar apenas na familiaridade com o processo.
Outra prática útil é agrupar a revisão financeira em um momento fixo da semana. Nesse intervalo, confira pagamentos feitos pela carteira, identifique operações no cartão e veja se há alguma decisão de investimento ou crédito que exige atenção. Assim, o aplicativo deixa de ser apenas um lugar para executar transações e passa a fazer parte de uma rotina de acompanhamento. O benefício é maior para quem tem despesas distribuídas por várias fontes; para quem usa uma única conta e faz poucas movimentações, esse controle talvez seja mais trabalho do que vantagem.
Se você usa o app para pagar algo na hora, não confunda rapidez de navegação com autorização para pular conferências. Um padrão seguro é preparar a operação, revisar o resumo e só então confirmar. Em pagamentos feitos sob pressão — por exemplo, na fila ou enquanto conversa com alguém — essa pausa ajuda a evitar enganos de valor ou de destinatário. Eu prefiro um processo um pouco mais atento a descobrir depois que escolhi a forma de pagamento errada.
Escolha a ferramenta conforme a tarefa
Em comparação com uma carteira voltada principalmente a pagamentos, o RecargaPay reúne também alternativas de crédito e investimento, o que pode reduzir a necessidade de trocar de serviço para tarefas diferentes. Essa amplitude é uma vantagem para quem gosta de centralizar, mas também pede mais disciplina: uma transferência, um CDB e um empréstimo não são decisões equivalentes, mesmo quando ficam no mesmo aplicativo. Para um usuário que só quer pagar contas e já está satisfeito com o banco, a carteira adicional pode não justificar mais um saldo e um histórico para acompanhar.
Também não substituiria automaticamente um banco tradicional. Se você depende de serviços bancários específicos, de uma visão consolidada de várias contas ou de recursos que já fazem parte da sua rotina, compare o que realmente usa antes de migrar pagamentos. O RecargaPay pode funcionar como complemento para tarefas pontuais ou como carteira principal para quem prefere sua combinação de recursos, mas essa escolha deve vir da experiência com as operações que você de fato faz, e não da quantidade de opções disponíveis.
Onde estão os limites da proposta
O principal limite, para mim, aparece quando a facilidade de acesso começa a substituir a comparação. Pix com cartão, CDB e empréstimo atendem a necessidades diferentes, e cada um pede uma avaliação própria de custo, prazo e impacto no orçamento. Se você prefere poucas decisões financeiras e uma visão concentrada no banco que já usa, adicionar outra carteira pode trazer mais acompanhamento do que benefício.
Crédito exige uma decisão separada
O empréstimo merece uma avaliação ainda mais cuidadosa do que um pagamento. Eu compararia o custo total, as parcelas e o efeito no orçamento antes de contratar qualquer crédito, inclusive quando a solicitação está integrada a uma carteira que já uso. Ter acesso fácil não torna uma dívida adequada. Se a necessidade for temporária, vale verificar se existe uma alternativa menos onerosa; se as parcelas comprometerem despesas essenciais, é melhor não seguir adiante.
O mesmo cuidado vale para usar cartão de crédito em um Pix. Essa opção pode ser útil em uma situação específica, mas não deveria virar o caminho automático para cobrir falta de saldo. Se você percebe que depende dela repetidamente para despesas básicas, o problema talvez seja de orçamento, não de conveniência do pagamento. Nesse caso, acompanhar entradas e saídas e procurar orientação financeira pode ser mais importante do que procurar uma forma ainda mais rápida de transferir.
Centralização também pode significar mais acompanhamento
Ter carteira, investimento e crédito próximos pode simplificar o acesso, mas não elimina a necessidade de entender cada produto. Algumas pessoas preferem manter investimento separado da conta de pagamentos justamente para reduzir decisões impulsivas; outras valorizam consultar tudo num só lugar. Minha avaliação depende do perfil: para alguém organizado, que lê as condições e acompanha os lançamentos, a integração é prática. Para quem se distrai facilmente ou não quer administrar mais um ambiente financeiro, a variedade pode virar ruído.
Há ainda uma diferença entre instalar e adotar. O aplicativo é gratuito, mas operações de crédito e serviços financeiros podem ter condições próprias que precisam ser verificadas antes de cada decisão. Eu não assumiria que toda função tem o mesmo custo ou que a gratuidade do download define o custo de uma transação. Essa distinção é importante para evitar a expectativa errada de que qualquer uso será necessariamente sem encargos.
Para quem eu recomendaria
Eu recomendaria começar por uma necessidade cotidiana e observar se a combinação de pagamentos e carteira se encaixa no seu jeito de organizar dinheiro. A partir daí, você pode decidir com calma se vale explorar também investimento ou crédito, sem tratar essas opções como etapas obrigatórias. O critério que mais importa é conseguir aproveitar a conveniência mantendo cada decisão financeira sob controle.
Uma boa carteira para quem sabe separar conveniência de crédito
Eu recomendaria o RecargaPay a quem quer experimentar uma carteira digital com Pix, possibilidade de pagar usando cartão e acesso a opções de CDB e empréstimo, desde que esteja disposto a conferir as condições de cada operação. Ele também pode agradar quem quer concentrar tarefas financeiras cotidianas e aceita manter uma rotina de revisão do histórico. A classificação para maiores de 16 anos é outro ponto a considerar ao decidir quem deve usar o serviço.
Eu pensaria duas vezes se você quer apenas uma conta simples, não pretende usar os recursos extras ou costuma confirmar pagamentos sem ler o resumo. Nesse caso, o aplicativo bancário que já acompanha seu dinheiro pode ser suficiente e até mais fácil de controlar. Também não escolheria uma carteira pela nota média ou pelo volume de instalações: esses indicadores mostram popularidade, mas não dizem se as condições de crédito, investimento e pagamento servem para o seu caso.
Meu veredito de uso
No fim, RecargaPay me parece mais convincente como carteira complementar — ou como opção central para quem realmente usa várias das funções disponíveis — do que como solução que todos deveriam adotar. O melhor caminho é começar com uma tarefa concreta, aprender a conferir cada etapa e só então considerar os recursos de crédito e investimento. Essa progressão reduz o risco de confundir facilidade de acesso com adequação financeira.
Se você quer experimentar, escolha um uso pequeno e familiar, confira o valor e a forma de pagamento antes de confirmar e revise o registro depois. Mantenha decisões de empréstimo e CDB para um momento em que possa comparar condições com calma. Com esse tipo de hábito, a variedade do app trabalha a seu favor; sem ele, a mesma variedade pode incentivar escolhas apressadas. Para mim, a experiência vale a pena quando a praticidade vem acompanhada de atenção, não quando substitui o planejamento.
Minha recomendação final é simples: use a carteira pela conveniência, mas decida crédito e investimento com critérios próprios. Se essa separação combina com seu jeito de cuidar do dinheiro, vale conhecer o aplicativo. Se você prefere poucas funções e controle concentrado no banco que já utiliza, não há motivo para mudar só porque uma carteira reúne mais possibilidades.
Perguntas frequentes
O que é o RecargaPay e quais serviços ele oferece?
O RecargaPay é um aplicativo financeiro que reúne recursos para pagamentos e movimentações do dia a dia. Entre as opções disponíveis podem estar transferências por Pix, pagamento de contas e boletos, recargas de celular e acesso a uma conta digital. Os serviços, limites e condições podem mudar conforme o perfil do usuário e as regras vigentes; por isso, vale conferir os detalhes exibidos no app antes de confirmar uma operação.
É seguro usar o RecargaPay para fazer Pix e pagar contas?
O RecargaPay oferece ferramentas de segurança para acesso e realização de operações, mas nenhuma plataforma elimina todos os riscos. Use uma senha forte, proteja o celular, mantenha o aplicativo atualizado e nunca compartilhe códigos recebidos por SMS ou notificações. Antes de confirmar um Pix ou pagamento, confira com atenção os dados do destinatário, o valor e eventuais tarifas. Em caso de atividade suspeita, procure os canais oficiais de atendimento.
O RecargaPay cobra taxas para Pix, pagamentos ou recargas?
As tarifas dependem do tipo de operação, do meio de pagamento escolhido e das condições aplicáveis à conta. Algumas transações podem ser gratuitas, enquanto outras podem ter cobrança, limites ou regras específicas — especialmente quando há uso de cartão de crédito ou serviços adicionais. Verifique o valor total e qualquer tarifa apresentada na tela de confirmação antes de concluir. Consulte também a tabela de tarifas e os termos atualizados dentro do aplicativo.
Posso usar cartão de crédito no RecargaPay para fazer pagamentos ou Pix?
O aplicativo pode oferecer opções de pagamento com cartão em determinadas operações, inclusive recursos relacionados a Pix ou pagamento de contas, conforme a disponibilidade e a elegibilidade da conta. Essa conveniência pode envolver tarifas, limites e condições diferentes de uma transação feita com saldo. Leia o resumo da operação antes de confirmar e confira como a cobrança aparecerá na fatura. A disponibilidade pode variar, então confirme as opções diretamente no app.
Como baixar e começar a usar o RecargaPay?
Baixe o RecargaPay pela Google Play ou pela App Store, verificando se o desenvolvedor é o oficial, e evite arquivos de instalação ou links de origem desconhecida. Depois, abra o aplicativo, informe os dados solicitados e siga as etapas de cadastro e verificação de identidade, quando aplicáveis. Os requisitos podem variar conforme o serviço que você deseja usar. Antes de movimentar dinheiro, revise as permissões, os termos, os limites e as informações da sua conta.