Konsi | Empréstimo Consignado
4,5FinançasAtualizado em 20 de outubro de 2026
Capturas de tela
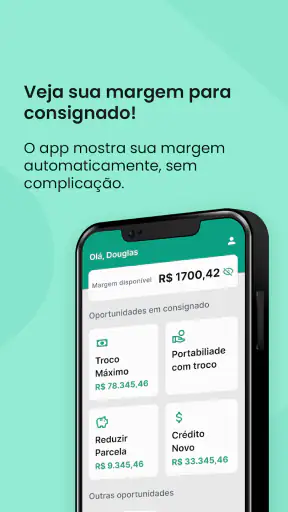
 Análise por Mobexer
Quando precisei entender melhor as opções de empréstimo consignado para servidores públicos, aposentados e pensionistas do INSS, encontrei no Konsi uma proposta bem direta: reunir a busca por crédito em um aplicativo de finanças, sem transformar a primeira tela em uma aula complicada sobre bancos. Minha impressão é que ele funciona melhor para quem já sabe que está procurando essa modalidade e quer comparar possibilidades com mais praticidade pelo celular.
O aplicativo é gratuito, tem classificação livre e foi desenvolvido pela Konsi. Ele está disponível para aparelhos com Android a partir da versão 7.0, o que cobre muitos celulares ainda usados no dia a dia. Na loja, aparece com média de 4,5 estrelas, baseada em aproximadamente 6,4 mil avaliações, além de mais de 1 milhão de instalações. Esses números ajudam a mostrar que não se trata de uma ferramenta desconhecida, mas não substituem a atenção do usuário antes de aceitar qualquer contrato.
Como eu usaria o Konsi no dia a dia
Eu usaria o Konsi como uma etapa organizada de pesquisa: definiria antes o valor necessário e anotaria as condições para não confundir uma simulação com uma decisão. Também reservaria um momento separado para revisar os números com calma, longe da pressa de uma despesa urgente. Essa rotina ajuda a perceber quando uma proposta merece ser comparada com outras opções — e quando é melhor não seguir adiante.
O fluxo básico começa pelo objetivo, não pelo botão de contratar
Minha recomendação é abrir o Konsi com uma pergunta definida: preciso de dinheiro para uma despesa urgente, quero trocar uma dívida mais cara ou apenas estou pesquisando condições? Essa diferença muda completamente a forma de usar o aplicativo. Quem entra apenas para ver “quanto consegue” pode acabar se concentrando no valor liberado e deixando em segundo plano o custo total e o impacto das parcelas no orçamento.
Para o público atendido pela proposta do app, o caminho natural é informar o perfil relacionado ao benefício ou ao vínculo público e seguir as etapas de simulação. Eu trataria essa primeira consulta como uma triagem. Ela serve para entender se existe uma alternativa compatível com a situação apresentada, mas não deve ser confundida com uma decisão automática de contratação.
O ponto forte está na conveniência. Em vez de começar visitando diferentes instituições ou tentando organizar propostas recebidas por canais separados, o usuário pode iniciar a pesquisa no mesmo ambiente. Isso é especialmente útil para aposentados e pensionistas que preferem resolver tarefas pelo celular, mas precisam de uma interface menos intimidante do que sites bancários cheios de menus.
Ao mesmo tempo, eu não usaria o aplicativo no impulso. Antes de avançar, anotaria quatro informações: valor que realmente preciso, parcela que cabe no orçamento, prazo aceitável e motivo do empréstimo. Esse pequeno preparo evita que a simulação seja guiada pelo limite disponível. O limite que aparece para você não é um convite para usar tudo; é apenas uma possibilidade que precisa ser comparada com a sua renda e com os compromissos já existentes.
Novidades da redação
Gmail cresce ao se tornar o balcão central da vida digital
No celular, o Word precisa ir além da página
Lavagem carro Oficina conserto: O RPG Inusitado que Conquista Gamers
Block Craft 3D: Criatividade Sem Limites no Seu Celular
Zombie Tsunami: Uma Onda Atemporal de Diversão Arcade
Windy.com: A Revolução na Previsão do Tempo com Estilo e Precisão
Um cenário comum em que ele ajuda de verdade
Imagine uma pessoa aposentada que precisa substituir um eletrodoméstico essencial e não tem reserva suficiente. Ela pode usar o Konsi para iniciar a busca por consignado, verificar uma condição de parcela que não comprometa despesas fixas e depois conferir todos os documentos antes de concluir. Nesse caso, o aplicativo reduz o trabalho inicial de pesquisa, mas a decisão responsável continua dependendo da leitura cuidadosa da proposta.
Eu também vejo utilidade para quem deseja reorganizar uma dívida. Porém, só faria sentido se a nova operação tivesse um custo total realmente mais adequado e se a troca não prolongasse o problema por muitos meses. A parcela menor, sozinha, pode enganar: um prazo mais longo pode fazer a pessoa pagar mais no conjunto. O app facilita a consulta, mas não substitui essa conta.
O que vale conferir antes de enviar informações
Como o assunto envolve renda, benefício e crédito, eu reservaria alguns minutos para confirmar se os dados digitados estão corretos. Um número errado pode alterar a análise ou gerar retrabalho. Também manteria documentos e informações pessoais à mão, usando uma rede confiável e evitando fazer o processo em celular emprestado ou em uma conexão pública.
Outro cuidado simples é acompanhar o caminho da solicitação dentro do próprio aplicativo e guardar comprovantes ou mensagens importantes. Não significa acumular capturas de tela sem necessidade, mas manter uma pequena pasta com registros da simulação, da proposta escolhida e das condições apresentadas. Esse hábito ajuda caso você precise revisar o que foi informado mais tarde.
Configurações e hábitos que merecem atenção
O Konsi não é o tipo de aplicativo que exige uma longa personalização para começar. Mesmo assim, eu verificaria as permissões solicitadas e concederia somente o que fizer sentido para o uso. Em qualquer app financeiro, vale entender por que determinada autorização aparece antes de aceitá-la automaticamente. Também conferiria se as notificações estão ativadas apenas para avisos úteis, evitando que lembretes de crédito se misturem com alertas realmente importantes.
Manter o sistema do celular atualizado e usar bloqueio de tela é mais relevante do que procurar uma configuração escondida. Se outra pessoa tem acesso fácil ao aparelho, o risco não está apenas no aplicativo, mas também nas mensagens, documentos e e-mails que podem estar armazenados no dispositivo. Eu evitaria deixar informações sensíveis visíveis na tela de notificações.
Há ainda uma configuração prática fora do app: organizar um espaço específico para documentos relacionados ao empréstimo. Quando o usuário salva arquivos com nomes claros, como “simulação” ou “contrato”, fica mais fácil comparar versões e não confundir uma consulta inicial com a proposta final. É um detalhe simples, mas faz diferença para quem costuma receber muitos arquivos pelo celular.
Como tornar a pesquisa mais rápida sem perder o controle
Usuários experientes não repetem a mesma simulação sem objetivo. Eles entram com uma faixa de valor previamente definida, conferem a parcela e registram o resultado antes de testar outra possibilidade. Eu faria isso em uma pequena tabela no bloco de notas: valor solicitado, parcela, prazo, custo informado e observações. Assim, a comparação não depende da memória nem da impressão causada pela primeira oferta.
Outra estratégia é separar a pesquisa em duas sessões. Na primeira, eu apenas levantaria as possibilidades. Na segunda, já com os números organizados, revisaria se a parcela continua adequada depois de considerar aluguel, remédios, alimentação, contas e outros descontos. Essa pausa reduz a chance de contratar motivado por uma urgência momentânea.
Também evitaria fazer várias consultas seguidas sem entender o que muda entre elas. Alterar o valor ou o prazo pode modificar bastante o resultado, mas o usuário precisa saber qual variável está testando. Um processo repetível é mais seguro: manter o mesmo objetivo, mudar uma condição por vez e anotar o efeito. Isso transforma o aplicativo em uma ferramenta de comparação, e não apenas em uma vitrine de crédito.
Se familiares ajudam uma pessoa mais velha a tomar decisões financeiras, eu recomendaria que participassem da leitura, não que assumissem o celular e concluíssem tudo sozinhos. O titular precisa saber o que está sendo solicitado, qual será a parcela e por quanto tempo ela poderá afetar a renda. A tecnologia fica mais útil quando melhora a autonomia, em vez de esconder a decisão atrás de outra pessoa.
Onde a praticidade termina
O principal limite do Konsi é próprio da categoria: ele pode facilitar o acesso a uma proposta, mas não consegue decidir se o empréstimo é uma boa ideia para cada orçamento. A análise pode ser rápida, a tela pode ser simples e a simulação pode parecer atraente, mas nenhuma dessas coisas elimina juros, prazo ou comprometimento de renda.
Eu também não trataria a presença de uma proposta no aplicativo como garantia de aprovação definitiva ou de que aquela será a melhor opção disponível no mercado. Para uma comparação séria, ainda vale verificar alternativas diretamente com instituições que você já conhece e observar o custo total, não apenas o valor mensal. Em alguns casos, uma instituição tradicional pode oferecer um relacionamento mais familiar ou canais presenciais que fazem diferença para quem não gosta de resolver tudo pelo celular.
Quem não é servidor público, aposentado ou pensionista do INSS provavelmente não encontrará aqui a ferramenta mais adequada para sua necessidade. Da mesma forma, quem procura cartão, financiamento de veículo, investimento ou controle detalhado de despesas domésticas deve buscar um aplicativo voltado especificamente para esse objetivo. O Konsi é mais focado em crédito consignado do que em funcionar como uma central completa de finanças pessoais.
Eu também pularia a contratação pelo app se a urgência estiver impedindo uma leitura tranquila. Quando existe pressão para aceitar imediatamente, o melhor caminho é parar, revisar os números e conversar com alguém de confiança. A conveniência digital é uma vantagem somente quando dá mais clareza; se estiver acelerando uma decisão mal compreendida, ela passa a ser um risco.
O que observar na proposta antes de confirmar
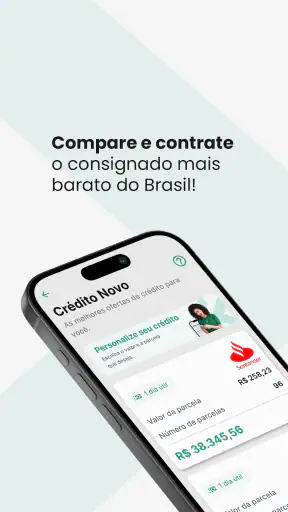
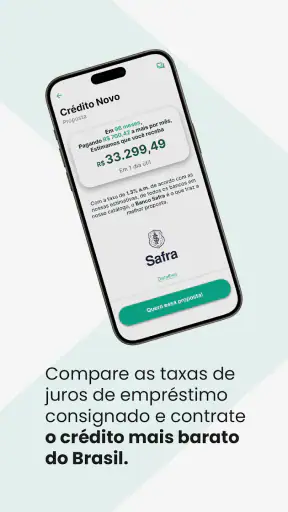
Na minha avaliação, a tela mais importante não é a que mostra quanto pode ser liberado, mas a que permite entender o compromisso assumido. Eu procuraria o valor efetivamente recebido, o número de parcelas, o valor de cada uma e o custo total da operação. Também confirmaria se há alguma condição específica apresentada no contrato e se os dados pessoais estão corretos.
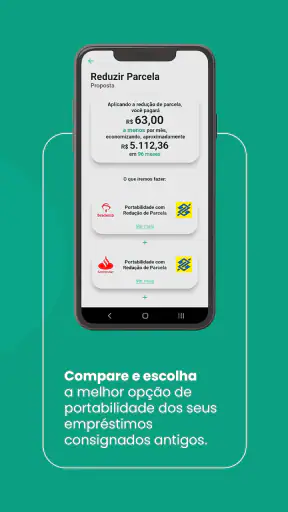
Não basta comparar duas parcelas. Uma pode ser menor porque o prazo é maior, enquanto outra pode terminar mais cedo e custar menos no total. Eu usaria o aplicativo para encontrar opções e faria a comparação final com papel, calculadora ou uma planilha simples. Essa etapa externa é importante porque ajuda a enxergar o efeito do empréstimo no orçamento mensal.
Para aposentados e pensionistas, eu daria atenção especial ao impacto sobre uma renda que muitas vezes já está comprometida com despesas recorrentes. Para servidores, observaria também outros descontos existentes. O consignado costuma ser apresentado como uma solução previsível por ter parcelas descontadas diretamente, mas previsibilidade não significa ausência de peso financeiro.
Versão, compatibilidade e experiência de uso
O aplicativo está na versão 4.24.3 e exige Android 7.0 ou superior. Na prática, isso torna o acesso possível em muitos aparelhos, embora a experiência possa variar conforme o desempenho, o espaço disponível e a qualidade da conexão. Eu manteria o app atualizado pela loja oficial para reduzir problemas de compatibilidade e receber correções quando estiverem disponíveis.
A classificação livre é conveniente para famílias que compartilham dispositivos, mas não deve ser interpretada como sinal de que qualquer pessoa está pronta para contratar crédito. A idade adequada para usar o app não elimina a necessidade de compreender contratos, descontos e consequências de longo prazo. Se o titular tiver dificuldade de leitura ou de navegação, eu ajudaria na explicação, preservando a participação dele em cada etapa.
A média de 4,5 estrelas e a quantidade de avaliações, na casa dos milhares, sugerem uma recepção positiva entre muitos usuários. Ainda assim, experiências com crédito podem variar conforme perfil, documentação, instituição envolvida e situação cadastral. Eu usaria as avaliações como um indicativo da experiência geral, não como promessa de que o processo será igual para todos.
Minha forma de usar o app com mais segurança
Meu roteiro seria simples: primeiro definiria o motivo e o valor necessário; depois faria uma simulação sem compromisso de contratação; em seguida anotaria as condições; por fim, compararia com pelo menos uma alternativa conhecida. Só avançaria depois de ler o contrato e confirmar que a parcela cabe mesmo em um mês ruim, quando surgem gastos inesperados.
Eu também evitaria compartilhar códigos recebidos por mensagem, senhas ou documentos em conversas paralelas. Se alguém se apresentar como representante e pedir uma ação fora do fluxo normal, eu interromperia o processo e procuraria os canais oficiais do serviço. Em aplicativos financeiros, uma boa rotina de segurança é tão importante quanto uma boa taxa.
O melhor uso do Konsi, para mim, é como ponto de partida organizado. Ele ajuda a transformar uma busca que poderia ser dispersa em uma sequência mais objetiva, especialmente para o público de consignado. Mas o usuário precisa manter o controle da comparação e não deixar que a facilidade de simular substitua a análise do próprio orçamento.
Veredito para quem está decidindo agora
Eu recomendaria o Konsi para servidores públicos, aposentados e pensionistas do INSS que querem pesquisar empréstimo consignado pelo celular com menos etapas iniciais. A proposta é clara, o acesso é gratuito e a adoção acima de 1 milhão de instalações mostra que ele alcançou um público amplo. Para quem gosta de resolver tudo digitalmente, a praticidade pode economizar tempo.
Minha recomendação vem com uma condição: use o aplicativo para comparar, não para se convencer. O valor liberado nunca deve ser o centro da decisão. O centro precisa ser o custo total, a duração do compromisso e a capacidade real de pagar sem sacrificar necessidades básicas.
Eu escolheria outra alternativa se precisasse de atendimento presencial, de uma visão completa das minhas finanças ou de um produto diferente de consignado. Também não insistiria nele se o perfil não correspondesse ao público atendido ou se a situação exigisse uma solução imediata sem tempo para conferir documentos e condições.
No fim, o Konsi me parece mais útil quando entra em uma rotina disciplinada: simular, registrar, comparar, pausar e só então decidir. Com esse método, ele deixa de ser apenas uma maneira rápida de buscar crédito e passa a funcionar como uma ferramenta prática de pesquisa. A tecnologia ajuda bastante, mas a melhor proteção continua sendo entender exatamente o compromisso que você está prestes a assumir.
Perguntas frequentes
O que é o Konsi e como funciona o empréstimo consignado pelo aplicativo?
O Konsi é uma plataforma que ajuda o usuário a consultar e comparar opções de empréstimo consignado disponíveis para determinados perfis, como aposentados e pensionistas do INSS, servidores públicos e trabalhadores de empresas conveniadas. Após informar alguns dados, o aplicativo pode apresentar propostas de instituições parceiras. A contratação, quando aprovada, depende da análise da instituição financeira responsável.
Quem pode solicitar um empréstimo consignado pelo Konsi?
A elegibilidade depende da fonte de renda e do convênio disponível. Em geral, o serviço atende beneficiários do INSS, servidores públicos e funcionários de empresas conveniadas, mas as regras podem variar conforme o banco, a margem consignável e o tipo de benefício ou vínculo empregatício. Antes de prosseguir, confira no aplicativo se o seu perfil é aceito e quais documentos serão solicitados.
O empréstimo consignado pelo Konsi é realmente seguro?
O aplicativo pode facilitar a busca por propostas, mas é importante entender que a contratação envolve instituições financeiras parceiras. Verifique se está usando a versão oficial, confira a política de privacidade, leia o contrato completo e confirme o nome da instituição que fará o empréstimo. Nunca compartilhe senhas, códigos de autenticação ou pague valores antecipados para liberar crédito.
Quais são as taxas, prazos e condições do empréstimo oferecido no Konsi?
As condições não são iguais para todos os usuários. Taxas de juros, prazo, valor liberado, custo efetivo total e número de parcelas podem variar conforme o perfil, a margem consignável, o convênio e a instituição escolhida. Analise sempre o CET, o valor total a pagar e as consequências do desconto mensal antes de aceitar qualquer proposta apresentada pelo aplicativo.
Existe cobrança para usar o Konsi ou para contratar o empréstimo consignado?
O acesso à plataforma pode ser gratuito, mas isso não significa que o empréstimo não tenha custos. A operação pode incluir juros, tarifas previstas em contrato, impostos e outros encargos, dependendo da instituição financeira. Desconfie de qualquer pessoa que solicite depósito, Pix ou pagamento antecipado como condição para liberar o crédito, pois essa prática é um forte sinal de golpe.