Calculadora de Empréstimos
3,1FinançasAtualizado em 20 de outubro de 2026
Capturas de tela
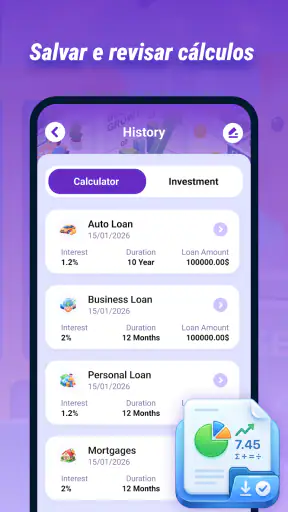
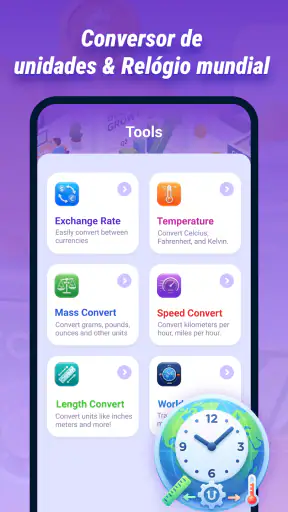
 Análise por Mobexer
Quando preciso responder rapidamente se um empréstimo cabe no orçamento, prefiro começar por uma simulação simples, sem abrir uma planilha cheia de fórmulas. Foi essa a proposta que encontrei na Calculadora de Empréstimos, um aplicativo gratuito de finanças desenvolvido por ELIZABETH ANN BURDEN. Ele funciona como uma ferramenta de bolso para transformar valor, prazo e juros em uma estimativa mais compreensível antes de eu tomar qualquer decisão.
A primeira impressão é de um app direto ao ponto. Em vez de tentar substituir o banco ou oferecer produtos financeiros, ele concentra a experiência no cálculo. Isso é importante: eu o vejo como uma etapa de preparação, não como uma resposta definitiva sobre qual empréstimo contratar. A média de 3,1, baseada em cerca de 600 avaliações, mostra que a experiência não agrada a todos, mas a marca de mais de 1 milhão de instalações indica que existe uma procura real por esse tipo de calculadora.
Como uso a calculadora no primeiro cenário
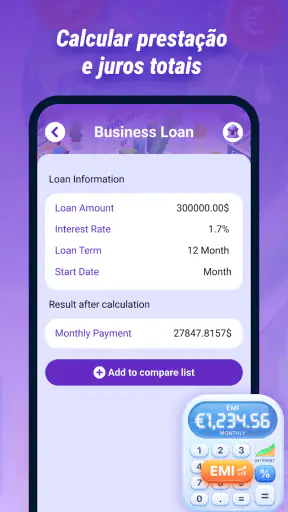
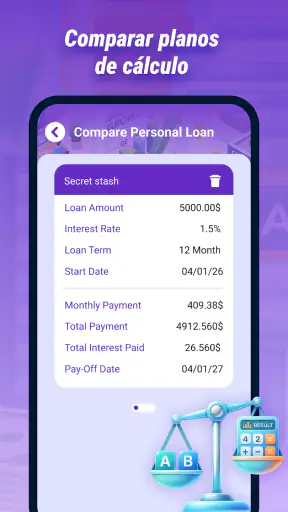
Meu fluxo básico começa com uma pergunta concreta: quanto vou pagar por mês se pedir determinado valor? Eu insiro os dados disponíveis, observo o resultado e depois repito a simulação alterando apenas uma variável. Essa comparação é mais útil do que olhar uma única parcela, porque revela como o prazo ou a taxa mudam o custo total.
Um exemplo cotidiano seria avaliar um empréstimo para trocar um eletrodoméstico que quebrou. Em vez de aceitar a primeira oferta exibida no aplicativo do banco, eu anotaria o valor necessário, testaria alguns prazos e verificaria se a prestação continua confortável depois de somar aluguel, contas e despesas variáveis. A calculadora ajuda justamente a tirar a decisão do campo do “parece barato” e colocá-la em números.
O ponto mais importante é não confundir uma parcela menor com um empréstimo melhor. Ao alongar o prazo, a prestação pode ficar mais fácil de encaixar, mas o custo acumulado tende a crescer. Por isso, uso o resultado para comparar cenários, não para escolher automaticamente a maior quantidade de parcelas que o orçamento mensal suporta.
Também vale conferir cuidadosamente a unidade de cada campo antes de interpretar o resultado. Valor principal, taxa e duração precisam representar a mesma proposta. Se uma oferta informa juros mensais e outra apresenta uma taxa anual, colocar os números lado a lado sem ajustar o contexto pode levar a uma conclusão errada. O aplicativo facilita a conta, mas não elimina a necessidade de ler o contrato.
Na prática, eu faria uma pequena anotação fora do app com três resultados: uma opção curta, uma intermediária e uma mais longa. Não preciso guardar dezenas de simulações. Essa seleção já mostra o compromisso entre prestação mensal e custo final. É uma rotina simples, porém mais confiável do que recalcular tudo apenas quando o vendedor apresenta uma condição pronta.
Novidades da redação
Gmail cresce ao se tornar o balcão central da vida digital
No celular, o Word precisa ir além da página
Lavagem carro Oficina conserto: O RPG Inusitado que Conquista Gamers
Block Craft 3D: Criatividade Sem Limites no Seu Celular
Zombie Tsunami: Uma Onda Atemporal de Diversão Arcade
Windy.com: A Revolução na Previsão do Tempo com Estilo e Precisão
O que conferir antes de confiar no resultado
Uma calculadora financeira trabalha com os valores que recebe. Se eu digitar uma taxa incorreta, esquecer uma tarifa ou interpretar mal o período, o resultado pode parecer preciso e ainda assim não representar a proposta real. Por isso, comparo a simulação com o documento ou a tela oficial da instituição financeira, especialmente quando existem seguros, impostos, tarifas de cadastro ou outras cobranças.
Esse é um limite relevante para quem espera uma análise completa de crédito. O app calcula cenários, mas não decide se a instituição aprovará a solicitação, não substitui a leitura do custo efetivo total e não deve ser tratado como uma cotação personalizada. Para mim, seu melhor uso acontece antes da contratação, quando ainda posso negociar o valor, reduzir o prazo ou desistir de uma compra.
Outro cuidado é separar necessidade de desejo. Se estou simulando dinheiro para uma emergência, observo se a prestação continuará viável mesmo em um mês ruim. Se o objetivo é uma compra planejada, comparo o custo do empréstimo com a possibilidade de esperar e poupar. A ferramenta atende aos dois casos, mas a decisão responsável depende dessa reflexão que acontece fora da tela.
Configurações e hábitos que fazem diferença
Mesmo em uma ferramenta enxuta, vale passar alguns minutos entendendo como os campos funcionam. Eu verificaria se a taxa escolhida corresponde ao tipo de juros usado na proposta e se o prazo está sendo contado na mesma frequência das parcelas. Essa checagem é menos empolgante do que apertar o botão de calcular, mas evita que uma simulação aparentemente exata seja baseada em uma entrada incompatível.
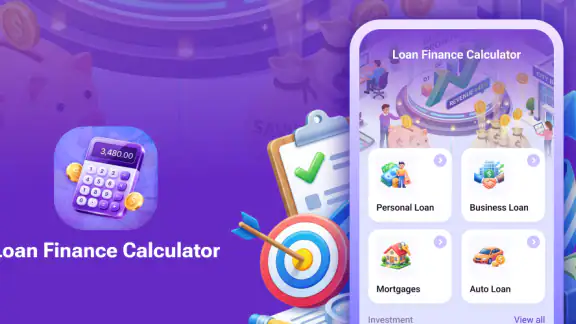
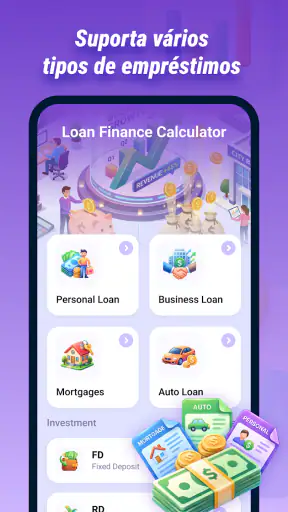
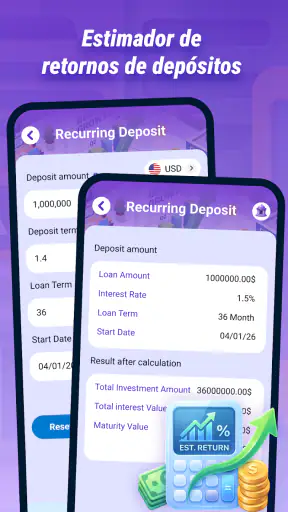
Também observo se o aplicativo oferece opções relacionadas a empréstimos e poupança dentro do mesmo fluxo. A descrição da ferramenta aponta para esses dois usos, o que permite pensar não somente em “quanto vou pagar”, mas também em “quanto preciso reservar para atingir um objetivo”. Quando uso uma calculadora para poupança, prefiro começar pelo valor final desejado e pelo aporte que consigo manter sem comprometer despesas essenciais.
Uma técnica que considero especialmente útil é simular o mesmo objetivo em duas direções. Primeiro, calculo o empréstimo necessário para alcançar o valor. Depois, uso a parte de poupança para estimar quanto tempo levaria juntando aportes regulares. Essa comparação não diz que poupar sempre será possível, mas mostra o preço da antecipação. Em algumas situações, esperar pode ser a opção mais barata; em outras, uma emergência justifica aceitar o custo financeiro.
Eu não alteraria vários campos ao mesmo tempo. Para entender o efeito de cada decisão, mantenho o valor fixo e mudo apenas o prazo; depois volto ao cenário inicial e altero a taxa. Esse método produz comparações mais claras e pode ser repetido sempre que uma instituição oferecer uma nova condição. É um hábito pequeno, mas reduz a influência de parcelas promocionais que escondem um custo total maior.
A versão atual é a 1.5.0.0 e o aplicativo pode ser usado em dispositivos com Android 7.0 ou superior. Isso amplia a compatibilidade para aparelhos que não são recentes, algo conveniente para quem mantém um celular antigo como dispositivo principal. Ainda assim, eu verificaria a experiência no meu próprio aparelho antes de depender dele em uma conversa importante, pois compatibilidade do sistema não garante que todos os modelos ofereçam a mesma fluidez.
Como criar um processo repetível
Minha recomendação é adotar sempre a mesma ordem: definir o objetivo, registrar o valor realmente necessário, escolher uma taxa coerente, testar prazos e só então comparar com a renda disponível. Repetir esse roteiro evita que eu comece pela parcela mais atraente e adapte todo o orçamento para caber nela.
Também gosto de separar simulações de empréstimo e de poupança em momentos diferentes. Misturar as duas perguntas na mesma decisão pode confundir: uma mostra o custo de antecipar um recurso, enquanto a outra ajuda a medir o esforço de esperar. Quando mantenho os cenários separados, consigo explicar melhor para outra pessoa da família por que uma opção parece mais leve no mês, mas pesa mais ao longo do tempo.
Como o aplicativo é gratuito e tem classificação livre, ele é acessível para uma conversa familiar sobre dinheiro, inclusive quando alguém está começando a organizar as próprias finanças. Mesmo assim, classificação livre não significa que qualquer interpretação seja adequada para crianças ou adolescentes. Eu usaria a ferramenta como apoio educativo, sempre explicando que uma simulação não é uma autorização para assumir dívida.
Onde ele acelera a decisão e onde encontra limites
O maior ganho de velocidade aparece quando já tenho os números de uma proposta e quero testar alternativas sem montar uma planilha. Em poucos passos, posso descobrir se reduzir o valor solicitado torna a parcela mais confortável ou se encurtar o prazo aumenta demais o compromisso mensal. Para uma decisão preliminar, essa praticidade é suficiente e evita depender de uma conexão com o site de cada banco para cada hipótese.
Ele também é útil para quem prefere visualizar uma possibilidade antes de conversar com um gerente. Chegar à conversa sabendo qual prestação cabe no orçamento melhora a qualidade das perguntas. Eu perguntaria sobre o custo total, a taxa efetiva, eventuais encargos e as condições para antecipar parcelas. A calculadora não responde tudo, mas ajuda a identificar o que ainda precisa ser esclarecido.
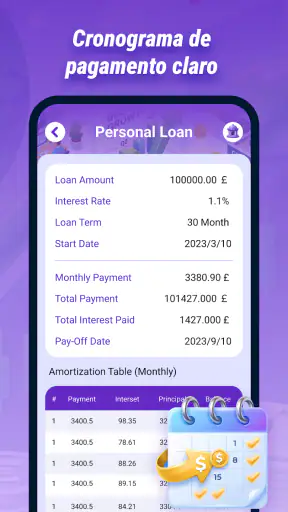
Por outro lado, eu não escolheria essa ferramenta como único recurso para administrar várias dívidas. Quem precisa acompanhar vencimentos, categorizar gastos, importar transações ou montar um orçamento mensal provavelmente se beneficiará mais de um gerenciador financeiro completo. Da mesma forma, quem busca investimentos, amortização detalhada ou diferentes sistemas de correção pode preferir uma planilha ou uma calculadora especializada.
A nota média também me faz manter expectativas realistas. Não interpreto o número como prova de que o app seja ruim, mas como um sinal para testar a navegação e conferir os resultados com atenção. Uma calculadora desse tipo precisa ser clara acima de tudo; se algum campo parecer ambíguo ou o resultado não combinar com uma conta de referência, eu não seguiria adiante sem entender a diferença.
Existe ainda uma diferença entre uma simulação matemática e a realidade de um contrato. A instituição pode usar regras próprias de arredondamento, incluir custos adicionais ou calcular a primeira parcela de maneira diferente. Portanto, eu trataria o valor exibido como estimativa de planejamento. O número decisivo é o apresentado formalmente pela instituição, com todas as cobranças incluídas.
Comparação com alternativas comuns
Em comparação com a calculadora embutida no aplicativo de um banco, a vantagem aqui é a neutralidade do ponto de partida: eu posso pensar no valor e no prazo sem ficar preso imediatamente a uma oferta específica. A desvantagem é que o banco terá informações mais completas sobre seu próprio produto, incluindo condições contratuais e custos que uma ferramenta genérica pode não reproduzir.
Em relação a uma planilha, o app tende a ser mais rápido para uma conta pontual. A planilha vence quando quero salvar históricos, criar gráficos, incluir várias dívidas e acompanhar mudanças no orçamento. Eu escolheria a calculadora para uma triagem rápida e a planilha quando a decisão exigir documentação, comparação extensa ou acompanhamento por meses.
Já uma calculadora financeira na web pode ser melhor para quem não quer instalar nada ou precisa acessar o resultado em diferentes dispositivos. O aplicativo faz mais sentido para quem repete esse tipo de conta no celular e prefere ter uma ferramenta dedicada à mão. Como é gratuito, o custo de experimentar é baixo, mas eu ainda evitaria instalar vários aplicativos semelhantes se uma única rotina já resolver minha necessidade.
Minha conclusão depois de incorporar a ferramenta à rotina
Minha avaliação final é positiva para simulações rápidas, mas não para decisões automáticas. A Calculadora de Empréstimos cumpre melhor o papel de primeira camada: organizar uma dúvida financeira, testar possibilidades e revelar o impacto do prazo ou da taxa. Para quem costuma aceitar a primeira parcela apresentada, esse pequeno intervalo de comparação pode evitar escolhas impulsivas.
Eu a recomendaria a quem precisa estimar um empréstimo, comparar uma compra parcelada com a opção de esperar ou calcular um plano simples de poupança. Também pode ser útil para estudantes, famílias e trabalhadores autônomos que querem conversar sobre dinheiro com números mais concretos, sem começar por uma ferramenta complexa.
Eu recomendaria procurar outra solução se a prioridade for controlar o orçamento completo, registrar despesas automaticamente, acompanhar contratos ou analisar investimentos. Nesses casos, a calculadora será apenas uma peça pequena de um processo maior. Ela não deve ser usada como substituta de aconselhamento financeiro, da documentação oficial ou de uma reserva para imprevistos.
O melhor resultado vem de um hábito específico: simular antes de negociar, mudar uma variável por vez e conferir o total contra a proposta real. Quando faço isso, o app deixa de ser apenas um botão que mostra uma parcela e passa a funcionar como uma ferramenta de decisão. É simples, gratuito e suficientemente prático para esse objetivo, desde que eu respeite seus limites e não confunda conveniência com precisão contratual.
Para mim, esse equilíbrio explica o lugar do aplicativo. Ele não precisa oferecer dezenas de recursos para ser útil; precisa ajudar a fazer a pergunta certa antes de assumir uma dívida. Se essa é a sua necessidade, vale testar a experiência no seu celular, repetir um cenário conhecido e conferir se os resultados fazem sentido. Se você procura uma central completa de finanças, eu começaria por uma alternativa mais ampla e usaria esta calculadora apenas como apoio.
Perguntas frequentes
Como funciona a Calculadora de Empréstimos?
A Calculadora de Empréstimos permite estimar o valor das parcelas e o custo total de um empréstimo a partir de informações como valor solicitado, prazo, taxa de juros e sistema de amortização. Depois de inserir os dados, o aplicativo apresenta uma simulação que ajuda a comparar cenários antes de contratar crédito. Os resultados são estimativas e podem ser diferentes da proposta final da instituição financeira.
A Calculadora de Empréstimos informa o valor exato que pagarei?
Não necessariamente. O aplicativo realiza cálculos com base nos dados fornecidos pelo usuário e, por isso, serve principalmente como ferramenta de planejamento. O valor real pode incluir tarifas, seguros, impostos, encargos, variação de taxas ou outras condições definidas pelo banco ou financeira. Antes de fechar o contrato, confira o Custo Efetivo Total, o número de parcelas e todas as cobranças apresentadas pela instituição.
Quais informações preciso inserir para fazer uma simulação?
Normalmente, é necessário informar o valor do empréstimo, a quantidade de parcelas e a taxa de juros mensal ou anual. Dependendo da versão do aplicativo, também podem existir campos para entrada, tarifas, impostos, valor da parcela desejada ou sistema de amortização, como Price ou SAC. Quanto mais corretos forem os dados inseridos, mais útil será a comparação entre as opções de crédito.
A Calculadora de Empréstimos funciona para financiamento, empréstimo pessoal e cartão?
A ferramenta pode ser útil para diferentes modalidades de crédito, desde que você conheça as condições aplicadas em cada uma delas. Ela costuma funcionar melhor para empréstimos com parcelas e taxa definidas, mas também pode ajudar em financiamentos e outras simulações. Para cartão de crédito, cheque especial ou taxas variáveis, os resultados exigem atenção redobrada, pois juros e encargos podem mudar conforme o contrato.
A Calculadora de Empréstimos é gratuita e meus dados ficam seguros?
Muitas calculadoras oferecem acesso gratuito às funções básicas, embora algumas versões possam exibir anúncios ou disponibilizar recursos adicionais mediante pagamento. Antes de usar, vale conferir as permissões solicitadas, a política de privacidade e se o aplicativo exige cadastro. Evite inserir senhas bancárias, dados de cartão ou informações pessoais desnecessárias, pois uma calculadora legítima geralmente precisa apenas dos valores usados na simulação.